বাংলাদেশের ব্যাংকিং খাতে নতুন একটি অধ্যায়ের সূচনা হতে যাচ্ছে। এ বছরের সেপ্টেম্বরে পাঁচটি প্রস্তাবিত ডিজিটাল ব্যাংককে বাংলাদেশ ব্যাংক প্রাথমিক অনুমোদন দিয়েছে। তবে এখানে একটি বিষয় পরিষ্কারভাবে মনে রাখা প্রয়োজন, প্রাথমিক অনুমোদন মানেই চূড়ান্ত ব্যাংকিং লাইসেন্স নয়। নির্ধারিত শর্ত পূরণ, প্রয়োজনীয় প্রযুক্তিগত ও অন্যান্য অবকাঠামো তৈরি, উপযুক্ত মানবসম্পদ নিয়োগ এবং নিয়ন্ত্রক সংস্থার সন্তুষ্টি অর্জনের পরই এসব প্রতিষ্ঠান পূর্ণাঙ্গভাবে ব্যাংকিং কার্যক্রম শুরু করতে পারবে।
ডিজিটাল ব্যাংক নিয়ে মানুষের আগ্রহ তাই স্বাভাবিক। অনেকের মনে প্রশ্ন- এটি কি বাংলাদেশের ব্যাংকিং ব্যবস্থাকে আরো আধুনিক, সহজ ও স্বচ্ছ করবে? নাকি প্রচলিত ব্যাংকিংয়ের সমস্যাগুলোই নতুন প্রযুক্তির মোড়কে আরো জটিল রূপ নেবে?
ডিজিটাল ব্যাংক আসলে কী?
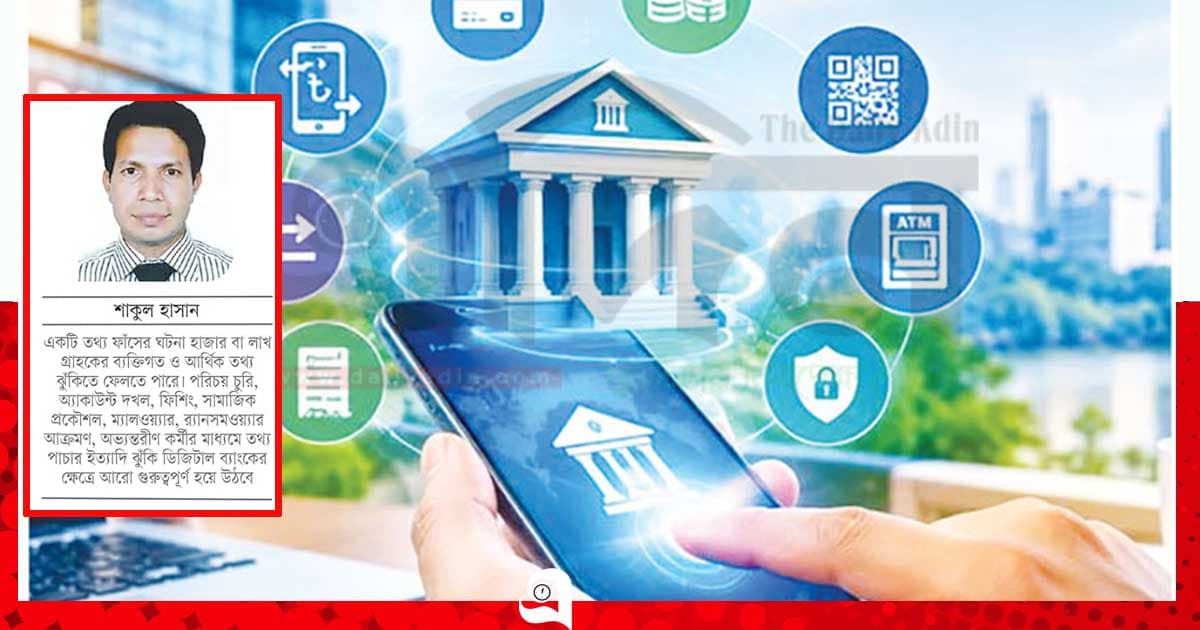
সহজ ভাষায়, ডিজিটাল ব্যাংক হলো এমন একটি পূর্ণাঙ্গ ব্যাংক, যার অধিকাংশ ব্যাংকিং সেবা ডিজিটাল মাধ্যমে পরিচালিত হবে। গ্রাহককে প্রচলিত ব্যাংকের মতো শাখায় গিয়ে হিসাব খোলা, টাকা স্থানান্তর, ঋণের আবেদন বা অন্যান্য সেবা নেওয়ার জন্য দীর্ঘ সময় অপেক্ষা করতে হবে না। মোবাইল অ্যাপ, ওয়েব প্ল্যাটফর্ম, ডিজিটাল পরিচয় যাচাই, ডেটা বিশ্লেষণ, স্বয়ংক্রিয় সিদ্ধান্ত গ্রহণসহ বিভিন্ন প্রযুক্তির মাধ্যমে ব্যাংকিং সেবা দেওয়া হবে।
তবে, ডিজিটাল ব্যাংককে শুধু একটি ‘মোবাইল ব্যাংকিং অ্যাপ’ ভাবলে ভুল হবে। ডিজিটাল ব্যাংক আমানত গ্রহণ করবে, ঋণ দিতে পারবে, অর্থ স্থানান্তর করবে এবং অনুমোদিত অন্যান্য ব্যাংকিং কার্যক্রম পরিচালনা করবে। অর্থাৎ এটি প্রযুক্তিনির্ভর একটি পূর্ণাঙ্গ ব্যাংকিং প্রতিষ্ঠান।
এর সবচেয়ে বড় সম্ভাবনা হলো- ব্যাংকিং সেবাকে মানুষের আরো কাছে নিয়ে যাওয়া। বিশেষ করে, যেসব মানুষ প্রচলিত ব্যাংকের শাখা থেকে দূরে, ক্ষুদ্র উদ্যোক্তা, তরুণ প্রজন্ম এবং প্রযুক্তিনির্ভর ব্যবসার জন্য ডিজিটাল ব্যাংক নতুন সুযোগ তৈরি করতে পারে। কিন্তু সম্ভাবনার সঙ্গে ঝুঁকিও রয়েছে।
ডিজিটাল ব্যাংক কি দুর্নীতিমুক্ত হতে পারবে?
বাংলাদেশে ব্যাংকিং খাত নিয়ে আলোচনা হলেই কয়েকটি বিষয় বারবার সামনে আসে- খেলাপি ঋণ, ঋণ অনুমোদনে অনিয়ম, অর্থপাচার, সুশাসনের ঘাটতি, স্বার্থের সংঘাত এবং দুর্বল জবাবদিহি। কোনো কোনো ক্ষেত্রে প্রভাবশালী ব্যক্তির প্রভাব, পরিচালনা পর্ষদের স্বার্থ এবং দুর্বল ঋণ যাচাই ব্যাংকিং খাতের জন্য বড় সমস্যা তৈরি করেছে।
এমন বাস্তবতায় ডিজিটাল ব্যাংক একটি নতুন সুযোগ তৈরি করছে। কিন্তু প্রশ্ন হলো, পুরনো সমস্যাগুলো কি প্রযুক্তির কারণে অদৃশ্য হয়ে যাবে?
উত্তর হলো- না।
শুধু প্রযুক্তি ব্যবহার করলেই একটি ব্যাংক স্বচ্ছ বা দুর্নীতিমুক্ত হয়ে যায় না। প্রযুক্তি অনিয়ম কমাতে পারে, কিন্তু দুর্বল সুশাসন, স্বার্থের সংঘাত কিংবা ইচ্ছাকৃত অনিয়মকে দূর করতে পারে না।
ধরা যাক, কোনো প্রভাবশালী ব্যক্তি এমন একটি প্রতিষ্ঠানের মালিক বা পরিচালক, যে প্রতিষ্ঠানের ঋণ নেওয়ার সক্ষমতা সীমিত। যদি যথাযথ যাচাই ছাড়াই প্রভাব খাটিয়ে সেই প্রতিষ্ঠানকে বড় ঋণ দেওয়া হয়, তাহলে ঋণ অনুমোদনের পুরো প্রক্রিয়াটি ডিজিটাল হলেও সেটি সুশাসনের ব্যর্থতা। অর্থাৎ সমস্যা প্রযুক্তিতে নয়; সমস্যা সিদ্ধান্ত গ্রহণের সংস্কৃতিতে।
ডিজিটাল প্রযুক্তির যেমন সুবিধা, তেমনি আছে ঝুঁকিও আছে। ডিজিটাল ব্যাংকের সবচেয়ে বড় সম্পদ হবে তথ্য। আবার সবচেয়ে বড় ঝুঁকিও হতে পারে এই তথ্য।
গ্রাহকের জাতীয় পরিচয়পত্রের তথ্য, আর্থিক লেনদেন, আয়-ব্যয়, অবস্থান, ডিভাইসের তথ্য, ঋণের ইতিহাস- সবকিছু বিশ্লেষণ করে ডিজিটাল ব্যাংক গ্রাহকের আর্থিক আচরণ সম্পর্কে বিস্তারিত ধারণা তৈরি করতে পারবে। কৃত্রিম বুদ্ধিমত্তা ও ডেটা অ্যানালিটিকস ব্যবহার করে ঋণ দেওয়ার সিদ্ধান্তও দ্রুত নেওয়া সম্ভব হবে। কিন্তু এই বিপুল তথ্যের নিরাপত্তা নিশ্চিত করা না গেলে বিপদও বড় হবে।
একটি তথ্য ফাঁসের ঘটনা হাজার বা লাখ গ্রাহকের ব্যক্তিগত ও আর্থিক তথ্য ঝুঁকিতে ফেলতে পারে। পরিচয় চুরি, অ্যাকাউন্ট দখল, ফিশিং, সামাজিক প্রকৌশল, ম্যালওয়্যার, র্যানসমওয়্যার আক্রমণ, অভ্যন্তরীণ কর্মীর মাধ্যমে তথ্য পাচার ইত্যাদি ঝুঁকি ডিজিটাল ব্যাংকের ক্ষেত্রে আরো গুরুত্বপূর্ণ হয়ে উঠবে।
এখানে শুধু ফায়ারওয়াল বা অ্যান্টিভাইরাস দিয়ে নিরাপত্তা নিশ্চিত করা যাবে না। প্রয়োজন হবে শক্তিশালী সাইবার নিরাপত্তা অবকাঠামোসহ দক্ষ জনবল, বহুমাত্রিক পরিচয় যাচাই ব্যবস্থা, প্রিভিলেজড এক্সেস ম্যানেজমেন্ট, এনক্রিপশন, সিকিউরিটি মনিটরিং, এসআইইএম/এসওসি, দুর্বলতা মূল্যায়ন ও পেনিট্রেশন টেস্টিং এবং কার্যকর ইনসিডেন্ট রেসপন্স ব্যবস্থা।
সিস্টেমের অ্যালগরিদম কী সবসময় নিরপেক্ষ?
ডিজিটাল ব্যাংকের আরেকটি গুরুত্বপূর্ণ বিষয় হলো অটোমেশন। ধরা যাক, একজন গ্রাহক ঋণের জন্য আবেদন করলেন। একটি অ্যালগরিদম তাঁর আয়, লেনদেনের ইতিহাস, ক্রেডিট আচরণসহ বিভিন্ন তথ্য বিশ্লেষণ করে কয়েক সেকেন্ডের মধ্যে সিদ্ধান্ত দিল- ঋণ দেওয়া হবে না।
প্রশ্ন হলো, গ্রাহক কী জানতে পারবেন- কেন তাঁর আবেদন বাতিল হয়েছে?
অ্যালগরিদমে যদি ভুল তথ্য, পক্ষপাতদুষ্ট ডেটা বা ত্রুটিপূর্ণ মডেল থাকে, তাহলে একজন যোগ্য গ্রাহকও অন্যায্যভাবে ঋণ থেকে বঞ্চিত হতে পারেন। তাই ডিজিটাল ব্যাংকিংয়ে শুধু ‘দ্রুত সিদ্ধান্ত’ নয়, সিদ্ধান্তের ব্যাখ্যা, ন্যায্যতা এবং জবাবদিহিতাও গুরুত্বপূর্ণ।
সাইবার নিরাপত্তা ব্যবস্থা হতে হবে ব্যবসার অংশ। প্রচলিত ব্যাংকে নিরাপত্তাকে অনেক সময় আইটি বিভাগের দায়িত্ব হিসেবে দেখা হয়। ডিজিটাল ব্যাংকের ক্ষেত্রে এই ধারণা বদলাতে হবে। কারণ, ডিজিটাল ব্যাংকের ব্যবসাই মূলত প্রযুক্তিনির্ভর। তাই, অ্যাপ বন্ধ, এপিআই অচল, পরিচয় যাচাই ব্যবস্থা ব্যর্থ কিংবা সাইবার হামলায় লেনদেন বন্ধ হয়ে গেলে পুরো ব্যাংকিং কার্যক্রমই বাধাগ্রস্ত হবে।
এজন্য শুরু থেকেই বোর্ড অব ডিরেক্টর, সিইও, সিআইও/সিটিও, সিসো, রিস্ক, কমপ্লায়েন্স এবং অভ্যন্তরীণ নিরীক্ষা, সবার দায়িত্ব ও কর্তব্য সঠিকভাবে পালন করতে হবে। সাইবার সিকিউরিটি রিস্ক রেজিস্টার, ব্যবসার ধারাবাহিকতা পরিকল্পনা, দুর্যোগ পুনরুদ্ধার, ব্যাকআপ, ঘটনা প্রতিক্রিয়া এবং তৃতীয় পক্ষের ঝুঁকি ব্যবস্থাপনা ব্যবস্থার নিয়মিত করতে হবে।
বিশেষ করে, ফিনটেক, ক্লাউড সার্ভিস প্রোভাইডার, পেমেন্ট গেটওয়ে, কেওয়াইসি প্রোভাইডার এবং অন্যান্য তৃতীয় পক্ষের উপর চাপ নতুন ধরনের ঝুঁকি তৈরি করতে পারে।
নিরাপত্তার দায়িত্ব শুধু ব্যাংকের একার নয় অর্থাৎ ডিজিটাল ব্যাংক নিরাপদ রাখার দায়িত্ব শুধু ব্যাংকের আইটি বিভাগের নয়। বাংলাদেশ ব্যাংক, আইন প্রয়োগকারী সংস্থা, সাইবার নিরাপত্তা-সংশ্লিষ্ট প্রতিষ্ঠান, আর্থিক গোয়েন্দা কাঠামো, টেলিযোগাযোগ খাত এবং অন্যান্য সংশ্লিষ্ট প্রতিষ্ঠানের মধ্যে কার্যকর সমন্বয় প্রয়োজন।
একই সঙ্গে ব্যাংকের গ্রাহকের ডিজিটাল সাক্ষরতা ও অতিগুরুত্বপূর্ণ। ওটিপি, পিন, পাসওয়ার্ড বা ভেরিফিকেশন কোড কাউকে না দেওয়া, সন্দেহজনক লিংকে ক্লিক না করা, অস্বাভাবিক লেনদেন দ্রুত জানানো- এসব সাধারণ সতর্কতা ডিজিটাল ব্যাংকিং নিরাপত্তার গুরুত্বপূর্ণ অংশ।
নতুন ব্যাংক, পুরনো আস্থা!
ডিজিটাল ব্যাংক বাংলাদেশের অর্থনীতির জন্য একটি বড় সুযোগ হতে পারে। এর মাধ্যমে ব্যাংকিং সেবা আরো সহজ, দ্রুত, সাশ্রয়ী ও অন্তর্ভুক্তিমূলক হবে। ক্ষুদ্র উদ্যোক্তা ও ব্যাংকিং সুবিধাবঞ্চিত মানুষও নতুন সুযোগ পেতে পারেন।
কিন্তু আমাদের ভুলে গেলে চলবে না- ডিজিটাল ব্যাংক মানেই দুর্নীতিমুক্ত ব্যাংক নয়। প্রযুক্তি একটি শক্তিশালী হাতিয়ার; কিন্তু তা কোনোভাবেই সুশাসনের বিকল্প নয়।
তাই নতুন ডিজিটাল ব্যাংক প্রতিষ্ঠার সময় সবচেয়ে গুরুত্বপূর্ণ প্রশ্ন হওয়া উচিত শুধু- ‘কত দ্রুত সেবা দেওয়া যাবে তা নয়; বরং ‘কতটা নিরাপদ, স্বচ্ছ, ন্যায়সংগত ও জবাবদিহিমূলকভাবে সেবা দেওয়া যাবে?’
বাংলাদেশ যদি সত্যিই একটি স্মার্ট, নিরাপদ, সহনশীল ও নির্ভরযোগ্য ডিজিটাল অর্থনীতি গড়ে তুলতে চায়, তাহলে ডিজিটাল ব্যাংককে শুধু নতুন ব্যবসার মডেল হিসেবে দেখলে হবে না। এটিকে দেখতে হবে দেশের আর্থিক নিরাপত্তা ও আস্থার নতুন অবকাঠামো হিসেবে। কারণ, ব্যাংক ডিজিটাল হতে পারে, কিন্তু আস্থা কখনো স্বয়ংক্রিয়ভাবে তৈরি হয় না।
আস্থা তৈরি করতে হয়- নিরাপত্তা, সুশাসন, স্বচ্ছতা এবং জবাবদিহির মাধ্যমে। এই বিষয়গুলো নিশ্চিত করতে পারলেই ডিজিটাল ব্যাংক বাংলাদেশের অর্থনীতির জন্য হয়ে উঠবে এক উদীয়মান সম্ভাবনা।
লেখক : সাইবার নিরাপত্তা বিশেষজ্ঞ ও কলামিস্ট
 সর্বশেষ খবর পেতে দৈনিক এদিন এর গুগল নিউজ চ্যানেল ফলো করুন