

কয়েক দশক ধরে দেশের অর্থনীতির চাকাকে সচল রাখতে ভূমিকা রেখে আসছে রেমিট্যান্স বা প্রবাসী আয়। দেশে দারিদ্র্য বিমোচন ও আর্থসামাজিক উন্নয়নে অন্যতম প্রধান শক্তি প্রবাসী বাংলাদেশিদের কষ্টার্জিত এই অর্থ। প্রতি বছর কাজের সন্ধানে বিদেশ যাচ্ছেন যেসব বাংলাদেশি শ্রমিক, তাদের সিংহভাগই গ্রামের মানুষ। গ্রামেই আসছে রেমিট্যান্সের বেশির ভাগ। প্রবাসী আয় হিসেবে যত টাকা দেশে আসে, এর মাত্র ২৫ শতাংশের কিছু বেশি বিনিয়োগ হয়।
সিংহভাগ খরচ হয় ভোগেই। খাবার, যাতায়াত, জামাকাপড়, মুঠোফোন, টেলিভিশন, ফ্রিজ, আসবাবসহ বিভিন্ন পণ্য কেনাকাটায় চার ভাগের তিন ভাগ টাকা খরচ করে ফেলেন বাংলাদেশে থাকা পরিবারের সদস্যরা। দারিদ্র্যসীমার কিছু ওপরে থাকা বেশির ভাগ পরিবার সংসারের নানা চাহিদা মেটাতেই সব টাকা খরচ করে ফেলে। আর পরিবারের প্রধান হিসেবে প্রবাসী আয়ের খরচ করার দায়িত্ব নারীর হাতেই ন্যস্ত রয়েছে। এসব পরিবারের উপার্জনক্ষম পুরুষটি বিদেশে থাকেন। আর দেশে তাঁর স্ত্রী-সন্তানসহ নিকটাত্মীয়রা থাকেন। এমন পরিবারের যে অর্থ প্রবাস থেকে আসে, তার পুরোটাই খরচ করার দায়িত্ব পড়ে পরিবারের প্রধানতম সদস্য নারীর ওপর।
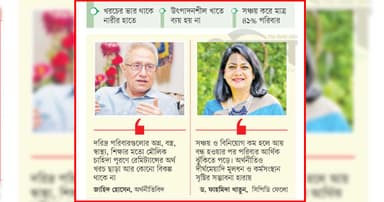
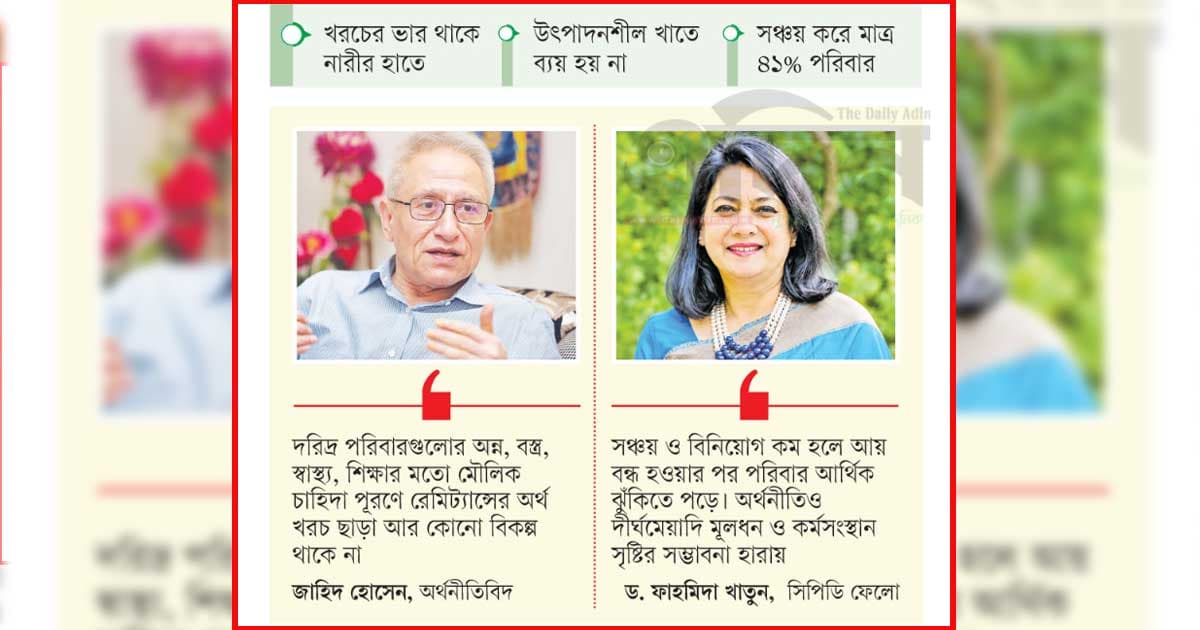
বিবিএস বলছে, প্রবাসী আয় পায় এমন পরিবারগুলোর প্রায় ৫২ শতাংশের প্রধান একজন নারী। তাঁরাই সংসার চালান, প্রবাসী আয় খরচ করেন। প্রবাসী আয়ের অর্থ খুব বেশি উৎপাদনশীল খাতে ব্যয় হয় না। বিবিএসের সমীক্ষা অনুযায়ী, যত পরিবার প্রবাসী আয় পায়, তাদের মধ্যে প্রায় ৫৩ শতাংশ কোনো বিনিয়োগ করে না। আর প্রবাসী আয় পান এমন পরিবারগুলোর অর্ধেকের বেশি কোনো ধরনের সঞ্চয় করে না। বিদেশ থেকে যে অর্থ আসে, তার পুরোটাই খরচ করেন এসব পরিবারের সদস্যরা। মাত্র ৪১ দশমিক ৭১ শতাংশ পরিবার সঞ্চয় করে থাকে। আর বাকি অর্থ ভোগবিলাসের পাশাপাশি শিক্ষা ও স্বাস্থ্যসেবায় খরচ করেন।
এ বিষয়ে বিশ্বব্যাংকের ঢাকা কার্যালয়ের সাবেক মুখ্য অর্থনীতিবিদ জাহিদ হোসেন বলেন, ‘দারিদ্র্যসীমার কিছুটা ওপরে থাকা পরিবারগুলো বেশি রেমিট্যান্স পায়। তাই তাদের অন্ন, বস্ত্র, স্বাস্থ্য, শিক্ষার মতো মৌলিক চাহিদা পূরণে রেমিট্যান্সের অর্থ খরচ ছাড়া আর কোনো বিকল্প থাকে না।’ জাহিদ হোসেনের মতে, ‘প্রবাসী আয়ের পাঠানো অর্থ কিছুটা ভিন্নভাবে বিনিয়োগে আসে। বিদেশ থেকে পাওয়া অর্থ সংশ্লিষ্ট পরিবার সাধারণত সঞ্চয় হিসেবে ব্যাংকে রাখে। ব্যাংকে থাকা অর্থই বিনিয়োগ হয়। কিন্তু বিনিয়োগ পরিবেশ না দিলে তা কীভাবে বিনিয়োগে আসবে। তবে, প্রবাসী আয়ের ২৫ শতাংশের মতো বিনিয়োগযোগ্য অর্থ হিসেবে উদ্বৃত্ত থাকে; এটা জাতীয় অভ্যন্তরীণ সঞ্চয়ের আনুপাতিক হারের সমান।’
জানতে চাইলে সেন্টার ফর পলিসি ডায়লগের (সিপিডি) সম্মাননীয় ফেলো ড. ফাহমিদা খাতুন দৈনিক এদিনকে বলেন, ‘রেমিট্যান্সের অর্থ ভোগ ও দৈনন্দিন প্রয়োজনে ব্যয় হওয়া নেতিবাচক নয়। খাদ্য, শিক্ষা, স্বাস্থ্য ও বাসস্থানে ব্যয় পরিবারের জীবনমান উন্নত করে এবং দেশের ভেতরে চাহিদা বাড়ায়। তবে, সঞ্চয় ও বিনিয়োগ কম হলে আয় বন্ধ হওয়ার পর পরিবার আর্থিক ঝুঁকিতে পড়ে। অর্থনীতিও দীর্ঘমেয়াদি মূলধন ও কর্মসংস্থান সৃষ্টির সম্ভাবনা হারায়। এ সমস্যা শুধু আর্থিক সচেতনতার অভাবের কারণে নয়।
নিরাপদ, সহজে বোঝা যায় এমন এবং যুক্তিসংগত মুনাফার বিনিয়োগের সুযোগ সীমিত থাকাও বড় কারণ। সরকারকে প্রবাসী আয়ের অর্থ বিনিয়োগের নামে অনির্ভরযোগ্য প্রকল্প ঠেকাতে তদারকি জোরদার করতে হবে। পাশাপাশি সঞ্চয়পত্র, ব্যাংক আমানত, ক্ষুদ্র উদ্যোগ ও কৃষি-প্রক্রিয়াজাতকরণে স্বচ্ছ বিনিয়োগ পণ্য তৈরি করা দরকার। আর্থিক শিক্ষা ও পরামর্শও সহজলভ্য করতে হবে।’
ড. ফাহমিদা খাতুন আরো জানান, ‘রেমিট্যান্স পাওয়া পরিবারের প্রায় ৫২ শতাংশের প্রধান নারী হওয়ায় তাঁদের জন্য স্থানীয় পর্যায়ে আর্থিক শিক্ষা, ডিজিটাল ব্যাংকিং প্রশিক্ষণ, সহজ সঞ্চয় হিসাব এবং নারী উদ্যোক্তাদের উপযোগী ঋণ জরুরি। সিদ্ধান্ত গ্রহণে তাঁদের অংশগ্রহণও বাড়াতে হবে। সবচেয়ে জরুরি হলো রেমিট্যান্সকে পরিবারের প্রয়োজন মেটানোর পাশাপাশি উৎপাদনশীল বিনিয়োগে যুক্ত করা। এজন্য বিশ্বাসযোগ্য বিনিয়োগ পরিবেশ, স্থিতিশীল নীতি, দক্ষতা উন্নয়ন এবং ক্ষুদ্র ও মাঝারি উদ্যোগে ঋণপ্রাপ্তি নিশ্চিত করতে হবে। বিনিয়োগের সিদ্ধান্ত পরিবারই নেবে; সরকারের দায়িত্ব হবে ঝুঁকি কমানো ও কার্যকর সুযোগ তৈরি করা।’
সরকারি জরিপ সংস্থা বিবিএসের তথ্যানুসারে, দেশের প্রতিটি পরিবারের বছরে গড় প্রবাসী আয় ২ লাখ ১০ হাজার ৫৪ টাকা। সরকারি হিসাবে দেখা যায়, প্রবাসীদের ৮ শতাংশের বেশি মানুষ গড়ে ২৫ হাজার টাকা পাঠান প্রতি বছরে। ২৫ হাজার থেকে ৪৯ হাজার টাকা পাঠান ৬ দশমিক ৫২ শতাংশ, ৫০ হাজার থেকে ৯৯ হাজার টাকা পাঠান ১২ শতাংশ। প্রতি বছর গড়ে এক থেকে দেড় লাখ টাকা পাঠান ১৫ শতাংশ প্রবাসী, দেড় লাখ থেকে ১ লাখ ৯৯ হাজার টাকা পাঠান ১৪ দশমিক ৩৯ শতাংশ, ২ লাখ থেকে ৩ লাখ টাকা পাঠান ১৫ দশমিক ৭৯ শতাংশ, ৩ থেকে ৪ লাখ গড়ে পাঠান ১৩ শতাংশ এবং ৪ থেকে ৫ লাখ টাকা পাঠান ৫ দশমিক ৩৬ শতাংশ প্রবাসী।
খোঁজ নিয়ে জানা গেছে, একজন মানুষ যখন বিমানবন্দরের গেট দিয়ে বিদেশের উদ্দেশে বেরিয়ে যান, তখন তিনি শুধু একজন যাত্রী নন। তার কাঁধে থাকে একটি পরিবারের দায়িত্ব, চোখে থাকে ভবিষ্যতের স্বপ্ন আর বুকের ভেতর থাকে দেশ ছাড়ার অদৃশ্য কষ্ট। মায়ের চোখে পানি, বাবার নীরব দোয়া, স্ত্রীর উৎকণ্ঠা, সন্তানের প্রশ্ন- ‘বাবা কবে ফিরবে?’ সবকিছু পেছনে ফেলে তিনি পাড়ি জমান অচেনা এক দেশে। কেউ যান শ্রমিক হয়ে। কেউ নির্মাণশ্রমিক, কেউ রেস্তোরাঁকর্মী, কেউ চালক, কেউ কৃষিশ্রমিক। কেউ আবার ব্যবসায়ী, প্রকৌশলী, চিকিৎসক, শিক্ষক, গবেষক কিংবা প্রযুক্তিবিদ।
পেশা ভিন্ন, দেশ ভিন্ন, জীবনযাত্রা ভিন্ন। কিন্তু একটি জায়গায় তাদের মিল আছে- তারা বাংলাদেশের সন্তান। বিদেশের মাটিতে তাদের শ্রমে বাংলাদেশের পরিবার চলে। তাদের পাঠানো অর্থে সন্তানের পড়াশোনা হয়, ঘর নির্মিত হয়, জমি কেনা হয়, চিকিৎসার খরচ চলে। তাদের পাঠানো বৈদেশিক মুদ্রা বাংলাদেশের অর্থনীতির গুরুত্বপূর্ণ ভিত্তিগুলোর একটি। প্রবাসী বাংলাদেশের বাইরে বসবাস করেন, কিন্তু বাংলাদেশ তার ভেতরে বসবাস করে। তিনি ঈদ উপলক্ষে পরিবারকে টাকা পাঠান। বাবা-মায়ের চিকিৎসার খরচ দেন। সন্তানের স্কুলের ফি দেন। দেশে ঘর বানান। জমি কেনেন। ব্যবসায় বিনিয়োগ করেন। আর নীরবে দেশের অর্থনীতিতে নিজের অংশটুকু দিয়ে যান।
বাংলাদেশ ব্যাংকের তথ্য অনুসারে, ২০২৫-২৬ অর্থবছরে দেশে রেমিট্যান্স এসেছে ৩৫ দশমিক ৫৯ বিলিয়ন মার্কিন ডলার, যা আগের অর্থবছরের তুলনায় ১৭ দশমিক ৩৪ শতাংশ বেশি। একই তথ্য বলছে, দেশের চলতি হিসাবের অবস্থার উন্নতিতেও শ্রমিকদের রেমিট্যান্স গুরুত্বপূর্ণ ভূমিকা রেখেছে। কিন্তু প্রশ্নটি এখানেই। প্রবাসী কি শুধু রেমিট্যান্স পাঠানোর একটি মাধ্যম? রেমিট্যান্সের সময় তিনি দেশের অর্থনীতির নায়ক, কিন্তু বিপদের সময় তিনি কেন অনেক ক্ষেত্রে একা? এই প্রশ্ন এড়িয়ে যাওয়ার সুযোগ নেই।
বিদেশ যাওয়ার আগে বিমানবন্দরে একজন প্রবাসীকে নানা আনুষ্ঠানিকতার মধ্য দিয়ে যেতে হয়। দেশে ফেরার সময়ও তার সঙ্গে থাকে দীর্ঘ যাত্রার ক্লান্তি, লাগেজ, পরিবারের জন্য কেনাকাটার সামগ্রী এবং বহুদিন পর আপনজনকে দেখার আবেগ। কিন্তু বিমানবন্দরের অভিজ্ঞতা যদি হয় হয়রানি, অপ্রয়োজনীয় জিজ্ঞাসাবাদ, দীর্ঘ অপেক্ষা কিংবা অসৌজন্যমূলক আচরণ, তাহলে প্রশ্ন উঠবেই- যে মানুষটি দেশের অর্থনীতিতে অবদান রাখছেন, রাষ্ট্রের প্রবেশদ্বারে তার সঙ্গে রাষ্ট্রের আচরণ কেমন হওয়া উচিত? প্রবাসীর জন্য আলাদা লাউঞ্জ, বিভিন্ন সেবা ও সহায়তার ব্যবস্থা রয়েছে। সরকারি ব্যবস্থায় প্রবাসী কল্যাণ ডেস্ক থেকে বিভিন্ন সেবা দেওয়ার কথাও উল্লেখ আছে। কিন্তু সুযোগ-সুবিধা থাকার পাশাপাশি প্রয়োজন একটি প্রবাসীবান্ধব আচরণ সংস্কৃতি। একজন প্রবাসীকে যেন মনে না হয়, তিনি নিজের দেশে ফিরে কোনো অপরাধ করেছেন।
বিদেশে বাংলাদেশের দূতাবাস ও কনস্যুলার মিশনগুলো একজন প্রবাসীর কাছে শুধু পাসপোর্ট বা কাগজপত্রের অফিস নয়। বিপদের মুহূর্তে সেটিই হওয়া উচিত তার রাষ্ট্রের সবচেয়ে দৃশ্যমান আশ্রয়। পাসপোর্ট হারিয়েছে, চাকরিদাতা বেতন দিচ্ছে না, কারও বিরুদ্ধে অন্যায় মামলা হয়েছে, দুর্ঘটনা ঘটেছে, কেউ গ্রেপ্তার হয়েছে, কেউ হাসপাতালে, কেউ নিখোঁজ, আবার কারও মৃত্যু হয়েছে- এসব মুহূর্তে প্রবাসী বুঝতে চান, ‘আমার দেশ কি আমার পাশে আছে?’ সরকার ইতোমধ্যে প্রবাসীদের অভিযোগ দ্রুত সমাধানের জন্য অভিযোগ নিষ্পত্তি ও নিরসন সেল গঠনের কথা জানিয়েছে। এটি নিঃসন্দেহে একটি প্রাতিষ্ঠানিক উদ্যোগ। কিন্তু এর প্রকৃত মূল্য নির্ধারিত হবে একজন বিপদগ্রস্ত প্রবাসীর অভিজ্ঞতায়। কত ঘণ্টায় উত্তর মিলল? কত দিনে সমস্যার সমাধান হলো? কতটা স্বচ্ছ ছিল প্রক্রিয়া? কর্তৃপক্ষ কি নিয়মিত পরিবারের সঙ্গে যোগাযোগ রাখল? রাষ্ট্রীয় সেবার আসল পরীক্ষা অফিসের টেবিলে নয়, মানুষের সংকটের মুহূর্তে।
প্রবাসী জীবনের সবচেয়ে বেদনাদায়ক অধ্যায় মৃত্যু। একজন মানুষ জীবিত অবস্থায় পরিবারের জন্য টাকা পাঠান। নিজের কষ্টের কথা অনেক সময় পরিবারকে জানান না। কিন্তু মৃত্যুর পর সেই মানুষটির শেষ ঠিকানাটুকুও নিশ্চিত করতে পরিবারকে সংগ্রাম করতে হয়। ইউরোপের কোনো দেশে একজন বাংলাদেশি মারা গেলে তার মরদেহ দেশে পাঠানোর প্রক্রিয়ায় বড় অঙ্কের অর্থ প্রয়োজন হতে পারে। প্রবাসী সমাজের অভিজ্ঞতায় অনেক ক্ষেত্রে কয়েক হাজার ইউরো পর্যন্ত খরচের কথা সামনে আসে। পরিবার যদি সেই অর্থ বহন করতে না পারে, তখন শুরু হয় আরেক সংগ্রাম। মানুষের দরজায় দরজায় যেতে হয়। কেউ দেন ১০ ইউরো। কেউ দেন ২০ ইউরো। কেউ দেন ১০০ ইউরো। এভাবে চাঁদা তুলে একজন মানুষের মরদেহ দেশে পাঠানোর ব্যবস্থা করতে হয়। ভাবুন দৃশ্যটি। একজন মানুষ জীবিত অবস্থায় দেশের অর্থনীতিতে অর্থ পাঠিয়েছেন। মৃত্যুর পর তার লাশ দেশে পাঠানোর জন্য তারই স্বজনদের বিদেশের রাস্তায় মানুষের কাছে হাত পাততে হচ্ছে। এর চেয়ে নির্মম বৈপরীত্য আর কী হতে পারে?
রাষ্ট্রীয় ব্যবস্থায় অবশ্য প্রবাসে মৃত কর্মীর মরদেহ দেশে আনতে সহায়তার বিধান রয়েছে। ওয়েজ আর্নার্স কল্যাণ বোর্ড বলছে, পরিবারের আবেদনের ভিত্তিতে সংশ্লিষ্ট দূতাবাস বা হাইকমিশনের সঙ্গে যোগাযোগ রেখে মরদেহ দেশে আনার প্রক্রিয়ায় সহায়তা করা হয়। দেশে মরদেহ পৌঁছানোর পর প্রবাসী কল্যাণ ডেস্ক থেকে পরিবহন ও দাফনের জন্য ৩৫ হাজার টাকা দেওয়ার ব্যবস্থাও রয়েছে। পাশাপাশি মৃত কর্মীর পরিবারকে ৩ লাখ টাকা আর্থিক অনুদানের বিধান রয়েছে। তাহলে প্রশ্ন হলো, এই সহায়তা কি বাস্তব খরচের সঙ্গে সামঞ্জস্যপূর্ণ? যদি একজনের মরদেহ দেশে পাঠাতে কয়েক হাজার ইউরো প্রয়োজন হয়, তাহলে রাষ্ট্রীয় সহায়তার কাঠামো কি সেই বাস্তবতার সঙ্গে তাল মিলিয়ে পুনর্বিবেচনা করা প্রয়োজন নয়? আর সবচেয়ে বড় প্রশ্ন- কোনো প্রবাসীর লাশ দেশে পাঠানোর জন্য তার পরিবারকে কি মানুষের কাছে গিয়ে চাঁদা তুলতে হবে? রাষ্ট্রকে এই প্রশ্নের উত্তর দিতে হবে।
বাংলাদেশ জনশক্তি, কর্মসংস্থান ও প্রশিক্ষণ ব্যুরোর (বিএমইটি) হিসাবে, গত বছরের ১২ অক্টোবর পর্যন্ত বিদেশে যাওয়ার ছাড়পত্র নিয়েছিলেন ৮ লাখ ৫৩ হাজার ৬৬ জন। এ বছরের একই সময়ে সংখ্যাটি কমে হয়েছে ৫ লাখ ৮০ হাজার ৬৩২ জন, অর্থাৎ প্রায় ৩২ শতাংশ কমেছে। শুধু সৌদি আরবে যাওয়ার ছাড়পত্র নেওয়া কর্মীর সংখ্যা ৫ লাখ ৭২ হাজার ৫৪ থেকে কমে হয়েছে ৩ লাখ ১১ হাজার ৫৬৭ জন। এই কমার হার প্রায় ৪৬ শতাংশ।
বাংলাদেশ থেকে ১৯৭৬ সালে বিদেশে কর্মী পাঠানো শুরু হয়। মূলত এটি বাড়তে শুরু করে নব্বইয়ের দশকে। অন্যদিকে ২০২১ থেকে ২০২৫ সাল পর্যন্ত সময়ে বছরে কর্মী পাঠানোর গড় সংখ্যা ১০ লাখ ছাড়িয়ে যায়। এর মধ্যে ইতিহাসের সবচেয়ে বেশি কর্মী গেছেন ২০২৩ সালে- ওই বছর বিদেশে যান ১৩ লাখের বেশি কর্মী। সংখ্যাটি যত বড়ই হোক না কেন, বিদেশ যেতে আগ্রহী তরুণের তালিকা কখনোই ছোট হয়নি।
প্রবাসীকল্যাণ ও বৈদেশিক কর্মসংস্থান মন্ত্রণালয়ের তথ্য বিশ্লেষণ করে দেখা গেছে, ২০১১ সালের জানুয়ারি থেকে ২০২৫ সালের ডিসেম্বর পর্যন্ত ১৫ বছরে মোট ২০৩টি দেশে কর্মী পাঠানো হয়েছে। এ সময় মোট কর্মী গেছেন ১ কোটি ১০ লাখের বেশি। এর প্রায় ৭৯ শতাংশ কর্মী গেছেন মাত্র পাঁচটি দেশে। সব মিলিয়ে ৯৪ শতাংশ কর্মী গেছেন ১০টি দেশে। বিদেশে কর্মসংস্থানের তালিকার শীর্ষে থাকা দেশের মধ্যে আছে সৌদি আরব, ওমান, কাতার, সংযুক্ত আরব আমিরাত, মালয়েশিয়া, সিঙ্গাপুর, কুয়েত, জর্ডান, বাহরাইন ও মালদ্বীপ। সবই এশিয়ার দেশ, যার মধ্যে সাতটি মধ্যপ্রাচ্যের। ৯৮টি দেশে দেড় দশকে ১০০ জন করেও কর্মী পাঠানো যায়নি। নির্দিষ্ট কয়েকটি দেশকেন্দ্রিক বাজারনির্ভরতা এখন জটিল পরিস্থিতি তৈরি করেছে।
বিএমইটির তথ্য বলছে, গত বছর সব মিলিয়ে বিদেশে গেছেন ১১ লাখ ৩২ হাজারের বেশি কর্মী। এবার যুদ্ধের পর থেকে সৌদিতে কর্মসংস্থান কমছে। গত বছর অক্টোবরের প্রথম ১২ দিনে বিভিন্ন দেশে যেতে বিএমইটি থেকে ছাড়পত্র নিয়েছেন ১৪ হাজার ১৭৪ জন। এবার একই সময়ে ছাড়পত্র নিয়েছেন ১১ হাজার ১২২ জন। এর মধ্যে সৌদি আরবে যেতে গত বছর ছাড়পত্র নিয়েছেন ৩ হাজার ৯৭১ জন, আর এবার নিয়েছেন ১ হাজার ৮৫০ জন।
দীর্ঘ আট বছর সৌদি আরবে প্রবাস জীবন শেষে সম্প্রতি দেশে এসেছেন বগুড়ার হাফেজ মোহাম্মদ মোমিনুল ইসলাম। যিনি ২০১৭ সালে দালালের মাধ্যমে প্রায় সাত লাখ টাকা খরচ করে সৌদি আরবে যান। তিনি জানিয়েছেন, তার দীর্ঘ প্রবাস জীবনে প্রতিনিয়ত সংগ্রাম করে যাওয়ার গল্প। মালির কাজ নিয়ে সৌদি আরব গেলেও সেখানে গিয়ে মোমিনুল সেই কাজ পাননি। বরং তার কফিল (যে মালিক তাকে ভিসা দিয়েছিলেন) তাকে ছেড়ে দিয়ে নিজের মতো কাজ খুঁজে নিতে বলেন। উপরন্তু, কফিল প্রতিমাসে তার কাছ থেকে ৩০০ রিয়াল চেয়ে বসে।
অবশ্যই দিতে হবে, নতুবা কাজ ছেড়ে পালিয়ে গেছে অভিযোগে মিথ্যা মামলার হুমকি দেন। মোমিনুল বলেন, প্রথম তিন মাস তেমন কোনো কাজ পাইনি। খেয়ে-না খেয়ে ছিলাম, কখনো রাস্তায় রাস্তায় থাকতে হয়েছে, কেউ খোঁজ নেয়নি। দূর সম্পর্কের এক আত্মীয়ের মাধ্যমে অল্প কিছু কাজ করতাম। সাগরে মাছ ধরার জাল বোনার কাজ পেয়েছিলাম। কিন্তু দীর্ঘ সময় বসে থেকে কাজ করতে গিয়ে অসুস্থ হয়ে পড়ি বিধায় কাজ ছেড়ে দেই। কিন্তু কফিলকে প্রতিমাসে তিনশ রিয়াল দিতেই হতো। তিনমাস অনেক কষ্ট করার পর পরিচিত এক চাচার মাধ্যমে একটি বেকারিতে কাজ পাই। তখন মাসে ১৫০০ রিয়াল বেতন পেতাম।
এদিকে ছয় মাস পর কফিল মোমিনুলের কাছে চারশ রিয়াল দাবি করেন। বাধ্য হয়ে তা দিতে রাজি হন এই যুবক। কিন্তু দুই মাস যেতে না যেতেই কফিল মোমিনুলের কাছে পাঁচশ রিয়াল দাবি করে বসেন। আমি তখন তাকে অনুরোধ করি, মাত্র ১৫০০ রিয়াল বেতন পাই। ৫০০ তাকে দিলে আমার তো কিছু থাকে না। বাড়িতে ঋণ শোধের চাপও বাড়ছিল। কিন্তু কফিল টাকা কম নিতে রাজি না। পরে আমি রেখে গিয়ে তাকে বলি আমি আর কোনো টাকাই দিব না। তার সঙ্গে যোগাযোগ বন্ধ করে দেই। ফোনে তার নম্বর ব্লক করি। তখন কফিল আমার নামে মামলা করে দেয়। মামলার কারণে পুলিশের ভয়ে থাকতেন মোমিনুল। লুকিয়ে কাজ করতেন। নিজের কাগজপত্র বৈধ করতে বহুবার চেষ্টা করেছেন তিনি। কিন্তু কেউ তাকে সাহায্য করেনি। তিনি জানান, আট বছরের প্রবাস জীবনে তিনবার গ্রেপ্তারও হয়েছে। দুই-একদিন কারাগারে থাকার পর মোটা অঙ্কের অর্থ দিয়ে মুক্তি মিলেছে। অর্থ উপার্জনের জন্য অমানুষিক পরিশ্রম করেছি। ৪০ ডিগ্রির উপরের তাপমাত্রায় রাতে ১২ ঘণ্টা বেকারিতে কাজ করার পর দিনে আবার পার্টটাইম কাজ করতাম। আল্লাহর রহমতে এক সময় আয় বাড়ে। ঋণ শোধ করে ভবিষ্যতের জন্য বাড়িতে টাকা পাঠাতে শুরু করি।
এই আট বছরে একবারও দেশে আসেননি মোমিনুল। কারণ, তার বৈধ কাগজপত্র ছিল না। মোমিনুল যখন প্রবাস জীবনে খানিকটা গুছিয়ে নিয়েছেন তখন হানা দেয় করোনা মহামারি। যদিও করোনা মহামারি মধ্যপ্রাচ্যের দেশগুলোতে তেমন প্রভাব ফেলতে পারেনি বলে জানান তিনি। তিনি বলেন, ওই সময়ে সম্পূর্ণ লকডাউন ছিল ১৫ দিন। তাছাড়া, কাজ চলেছে। আর বেকারির কাজ তো বন্ধ করার উপায়ও নেই। তাই তার উপার্জনে তেমন প্রভাব পড়েনি। কিন্তু ইউক্রেন যুদ্ধের কারণে নিত্যপণ্যের দাম দুই-তিনগুণ বেড়ে যায়। আয় না বাড়ায় তাকে তাই খানিকটা চাপে পড়তে হয়। কেউ কেউ তখন কুলিয়ে উঠতে না পেরে দেশে চলে আসে বলে জানান তিনি। বলেন, ইউক্রেন যুদ্ধের আগে সৌদি আরবে আটার দাম ছিল হাফ রিয়াল। যুদ্ধ শুরুর পর তা দুই রিয়াল পর্যন্ত উঠে যায়। এরকম সব পণ্যের দামই কম-বেশি বেড়ে যায়। যে দাম আর খুব একটা কমেনি।
আট বছরের প্রবাস জীবন শেষে মোমিনুল একেবারেই দেশে চলে এসেছেন। যেহেতু তার কাগজপত্র বৈধ নয়, তাই ফিরে যাওয়ার উপায় নেই। তাকে প্রশ্ন করেছিলাম, দেশে এখন কী করবেন? তিনি জানান, আরেকটু সময় নিয়ে, একটু ভেবেচিন্তে কোনো একটা ব্যবসা শুরু করবেন। এজন্য পুঁজি দরকার। কতটা পুঁজি নিয়ে এসেছেন জানতে চাইলে তিনি খানিকটা আক্ষেপের সুরে বলেন, কিছু পুঁজি নিয়ে এসেছি। তবে পরিবার যদি সহযোগিতা করত তবে আরো বেশি সঞ্চয় হতো। মা-বাবা, ভাই-বোন, স্ত্রী-সন্তান নিয়ে আমার পরিবার। সবাই শুধু টাকা চায়। আমাদের কথা কেউ ভাবে না। সবাই মনে করে প্রবাসীরা টাকার গাছ। আমরা যে কত কষ্ট করে টাকা কামাই পরিবার সেটা দেখে না। চাহিদা অনুযায়ী টাকা দিতে পারলে আমরা হিরো, না পারলে আমরা ভিলেন। আমাদের ভালো-মন্দের খোঁজ কেউ রাখে না।
একই রকম কথা শোনান জনি মন্ডল। ঢাকায় মোটর মেকানিকের কাজ করা এই তরুণ গাড়ির গ্যারেজের কাজ নিয়ে ২০২১ সালের শেষ দিকে করোনা মহামারি যখন বিদায় নিতে শুরু করেছে তখন সৌদি আরব যান। জনি বলেন, শুরুতে ভালোই ছিলাম। কিন্তু ইউক্রেন যুদ্ধ শুরু হওয়ার পর চাল, তেল, আটাসহ সব নিত্যপণ্যের দাম অনেক বেড়ে গেছে। তাদের আয় বাড়েনি। এই টাকায় তারা চলতে পারছেন না। বাড়িতে ঠিকমত টাকা পাঠাতে পারেন না। পরিবার থেকেও তখন চাপ আসে। বেশিরভাগ মানুষ তো ঋণ করে বিদেশে আসে। প্রত্যেক বছর আকামা করতেই ১০ হাজার রিয়াল লেগে যায়। অনেকে পোষাতে না পেরে তাই দেশে চলে গেছেন।
কাতার প্রবাসী রংপুরের সুমন আহমেদ অবশ্য খানিকটা ভিন্ন চিত্র তুলে ধরেছেন। প্রায় নয় বছর ধরে তিনি কাতারে আছেন, সেখানে সেলসে কাজ করেন। নিজের আয়, কাজের পরিবেশ নিয়ে তিনি বেশ সন্তুষ্ট। দুই সন্তানের জনক সুমন আহমেদ দুইবার দেশে থেকে ঘুরে এসেছেন। তার আয়ে পরিবার বেশ স্বচ্ছন্দে চলছে। ভবিষ্যতের জন্য সঞ্চয়ও করতে পারছেন। তিনি বলেন, করোনা মহামারী, ইউক্রেন যুদ্ধ বা গাজা যুদ্ধের কারণে আমাদের কাজের পরিবেশে পরিবর্তন হয়নি। আয়ও একই আছে। ইউক্রেন যুদ্ধ শুরু হওয়ার পর নিত্যপণ্যের দাম বেড়েছিল। তবে এখন তা অনেকটাই কমে এসেছে। আগের মত না হলেও নাগালের বাইরে নয়। নিজের প্রবাস জীবন নিয়ে এক ধরনের সন্তুষ্টি দেখা গেছে সুমন আহমেদের কথায়। তবে সবাই তার মতো ভাগ্যবান নন। বরং বেশিরভাগ প্রবাসীকেই প্রবাসে কষ্টকর এক জীবন পাড়ি দিতে হয়। দেশের জন্য, পরিবারের জন্য শত কষ্ট সহ্য করেও তারা কাজ করে যান। দেশের জন্য শুধু রেমিটেন্স যোদ্ধা আর পরিবারের জন্য ‘টাকা ছাপানোর মেশিন হয়ে নয়' বরং সবার কাছে সম্মান আশা করেন তারা।
বিদেশে থাকা পরিবারের একজন সদস্য বছরে গড়ে ৪ লাখ টাকা দেশে পাঠান। অর্থাৎ মাসে গড়ে প্রায় ৩৩ হাজার ৩৩৩ টাকা। এই অর্থই যদি পরিবারের প্রধান বৈদেশিক আয়ের উৎস হয়, তাহলে বছরজুড়ে সেই টাকার বড় একটি অংশ চলে যায় নিত্যপ্রয়োজনীয় খরচে। মাসে গড়ে ১০ থেকে ১২ হাজার টাকা খাবার ও বাজার খরচ, ৩ থেকে ৪ হাজার টাকা বিদ্যুৎ, গ্যাস, পানি ও মোবাইল-ইন্টারনেট বিল, ৩ থেকে ৫ হাজার টাকা সন্তানের পড়াশোনা, ২ থেকে ৪ হাজার টাকা চিকিৎসা ও ওষুধ, ২ থেকে ৩ হাজার টাকা যাতায়াত ও অন্যান্য দৈনন্দিন খরচে চলে যেতে পারে। এর বাইরে পোশাক, ঈদ বা উৎসবের কেনাকাটা, বাড়িঘর মেরামত, আত্মীয়স্বজনকে সহায়তা কিংবা হঠাৎ কোনো জরুরি ব্যয় এলে মাসিক বাজেট আরো চাপে পড়ে।
ফলে, মাসে ৩৩ হাজার টাকার কিছু বেশি রেমিট্যান্স এলেও নিয়মিত ব্যয়ের পর হাতে থাকে তুলনামূলকভাবে সামান্য অর্থ। কোনো কোনো মাসে সঞ্চয় সম্ভব হলেও অন্য মাসে সেই সঞ্চয়ও ভেঙে চিকিৎসা, শিক্ষা, বিয়ে, ঘর মেরামত কিংবা পারিবারিক জরুরি প্রয়োজনে খরচ হয়ে যায়। অর্থাৎ বছরে ৪ লাখ টাকা রেমিট্যান্স পাওয়া একটি পরিবারের ক্ষেত্রে সব অর্থকে নিছক ভোগবিলাসের টাকা হিসেবে দেখার সুযোগ নেই; এর বড় অংশই পরিবারের মৌলিক জীবনযাত্রার ব্যয় মেটাতে চলে যায়। তবে যদি বছরে অন্তত ৫০ হাজার থেকে ১ লাখ টাকা পরিকল্পিতভাবে সঞ্চয় করা যায় এবং তার একটি অংশ উৎপাদনশীল বিনিয়োগে নেওয়া যায়, তাহলে একই রেমিট্যান্স ভবিষ্যতে পরিবারের স্থায়ী আয়ের উৎস তৈরিতে ভূমিকা রাখতে পারে।
বিপরীতে পুরো ৪ লাখ টাকা যদি বছর শেষে খাবার, চিকিৎসা, শিক্ষা, পোশাক, গৃহস্থালি পণ্য ও অন্যান্য ভোগব্যয়ে শেষ হয়ে যায়, তাহলে প্রবাসী সদস্যের দীর্ঘ বছরের শ্রমের বিনিময়ে পাওয়া অর্থ পরিবারের তাৎক্ষণিক প্রয়োজন মেটালেও ভবিষ্যতের আর্থিক নিরাপত্তা তৈরি করতে পারে না। তাই প্রশ্নটি শুধু একটি পরিবার বছরে কত টাকা রেমিট্যান্স পেল সেখানে নয় বরং সেই অর্থের কতটা প্রয়োজনীয় ব্যয়ে গেল, কতটা সঞ্চয় হলো এবং কতটা ভবিষ্যৎ আয় তৈরির কাজে লাগল সেই হিসাবও গুরুত্বপূর্ণ।
 সর্বশেষ খবর পেতে দৈনিক এদিন এর গুগল নিউজ চ্যানেল ফলো করুন